Mon conjoint est décédé avant sa retraite : puis-je toucher une pension de réversion ?

C’est une question que beaucoup hésitent à poser, souvent par peur de la réponse. Pourtant, la réponse est simple : oui, il est possible de bénéficier d’une pension de réversion même si votre conjoint n’a jamais perçu un seul euro de retraite. Voici ce qu’il faut savoir concrètement, sans termes juridiques compliqués.
Tout ce que vous devez savoir sur la réversion
Beaucoup pensent à tort que la pension de réversion ne concerne que les veuves et veufs dont le conjoint était déjà à la retraite. En réalité, ce n’est pas ce que prévoit la loi.
La condition essentielle, c’est que votre conjoint ait cotisé à au moins un régime de retraite au cours de sa vie professionnelle, que ce soit le régime général (salariés du privé) ou un régime non salarié (artisans, commerçants, professions libérales, etc.). Ce sont ces cotisations, trimestre après trimestre, qui constituent ses droits à la retraite.
Et c’est sur la base de ces droits acquis que sera calculée votre pension de réversion, même si votre conjoint n’a jamais liquidé sa retraite. La réversion porte en effet sur ce que votre conjoint aurait pu percevoir, et non sur une retraite réellement perçue. Le décès avant la prise de retraite ne fait pas disparaître les droits constitués.
Comment est calculée la pension de réversion ?
La règle de calcul est la même, qu’il ait ou non pris sa retraite : la pension de réversion correspond à une partie de la retraite que le conjoint décédé aurait perçue, reconstituée à partir de l’ensemble de sa carrière.
Concrètement, la caisse de retraite va :
- reconstituer le montant théorique de la retraite à laquelle il aurait eu droit ;
- prendre en compte tous les trimestres validés, le salaire de référence ;
- sans les éventuelles majorations personnelles (comme certaines bonifications ou surcotes).
Les conditions pour bénéficier de la réversion
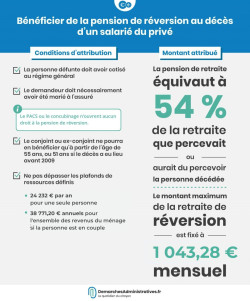
La pension de réversion n’est pas automatique. Plusieurs conditions doivent être réunies. Par exemple pour la réversion versée par l’Assurance retraite, il faut :
- avoir au moins 55 ans (ou 51 ans dans certains cas particuliers, notamment pour certains bénéficiaires de pensions d’invalidité ou de certaines allocations spécifiques) ;
- être légalement marié(e) avec le défunt au moment du décès : le Pacs et le concubinage ne donnent pas droit à la réversion au régime général.
- respecter un plafond de ressources : vos revenus personnels, ou ceux de votre nouveau foyer, ne doivent pas dépasser un certain seuil.
Si toutes ces conditions sont remplies, l’état de la retraite personnelle du défunt au moment de son décès (déjà liquidée ou non) n’a pas d’incidence sur votre droit.
À noter : il n'existe pas une seule pension de réversion, mais plusieurs, selon le régime auquel votre conjoint a cotisé. Chaque régime a ses propres conditions, c'est pourquoi il est essentiel de faire le point sur l'ensemble de la carrière du défunt.
Comment faire la demande de réversion ?
La pension de réversion ne se déclenche pas d’elle‑même. Vous devez en faire la demande :
- soit en ligne, via votre espace personnel sur le site de retraite (service permettant de contacter l’ensemble des régimes concernés en une seule démarche) ;
- soit par courrier, en adressant une demande à chaque caisse ou régime auquel votre conjoint avait cotisé.

D’un naturel curieux, aimant écrire et féru d’actualité, je me suis rapidement orienté vers la rédaction web. Après un détour par la PQR (presse quotidienne régionale), me voici désormais sur démarches administratives, avec toujours la même envie : celle de vous informer le mieux possible.