Orages et grêle : comment être indemnisé par votre assurance ?

Ce mardi 11 juillet, de violents orages se sont abattus en France. Entre 18h et 22h, le Doubs, le Territoire de Belfort, le Haut-Rhin, le Jura et la Haute-Saône ont même été placés en « alerte rouge » en raison des pluies diluviennes, de fortes chutes de grêle et de violentes rafales. Et si ce mercredi 12 juillet, plus aucun département n’est placé en vigilance rouge ou orange, l’heure est désormais au bilan des dégâts.
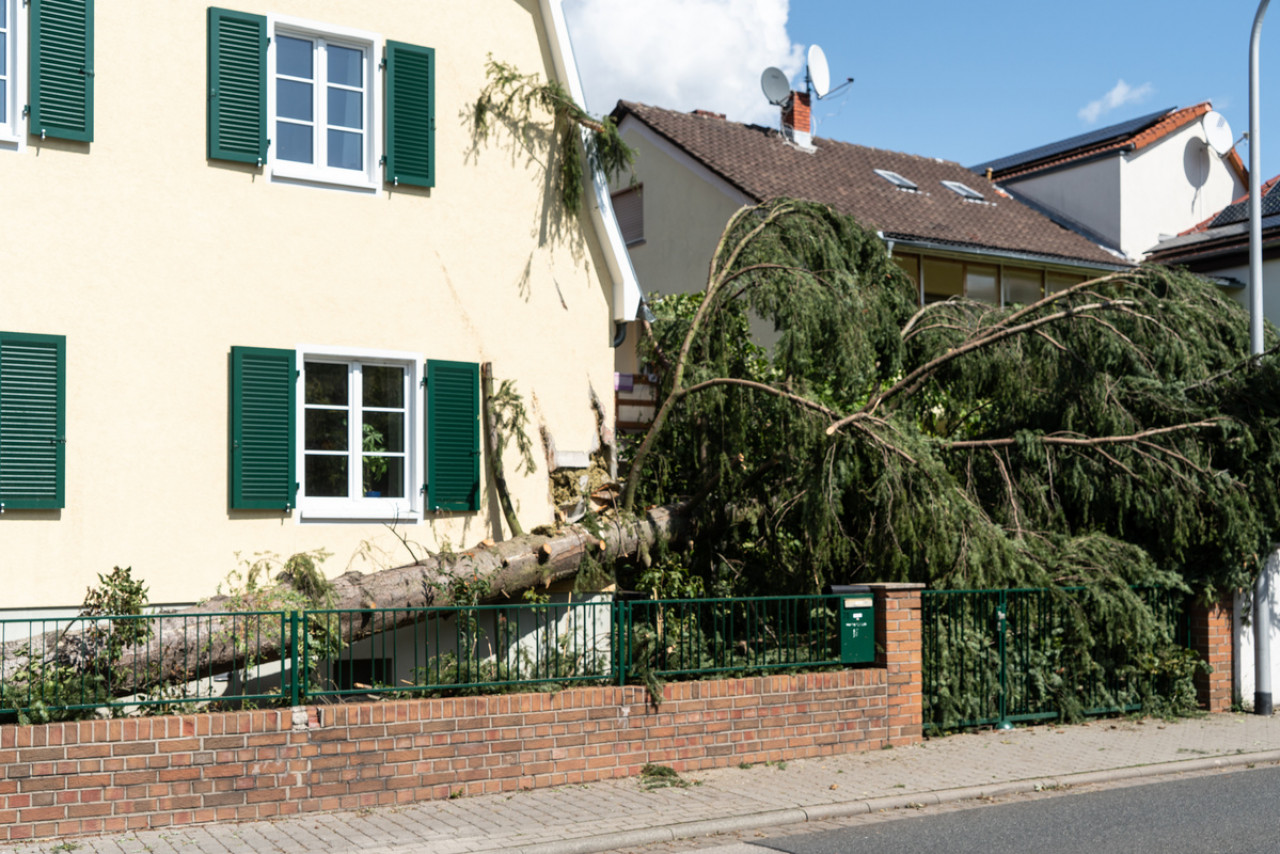
En cas de dégâts, il faut déclarer le sinistre dans les 5 jours à son assureur
La grêle a endommagé la toiture de votre maison ? Vous avez subi un dégât des eaux ? Les inondations et autres dégâts provoqués par les orages de ce mardi 11 juillet sont couverts par votre contrat d’assurance habitation.
Quel que soit votre sinistre, vous devez le déclarer dans les 5 jours à votre assureur. La déclaration peut être faite depuis votre espace client, par téléphone, ou en agence. Cependant, il vaut mieux privilégier l’envoi d’un courrier recommandé avec accusé de réception.
Pour rappel, s’il s’agit d’une location meublée ou saisonnière, c’est au propriétaire de faire les démarches. En revanche, si le locataire loue un logement vide, c’est à lui de faire la déclaration auprès de son assurance habitation. Dans le même temps, il doit tenir informer le propriétaire.
Bon à savoir : en cas de catastrophe naturelle, le délai maximum de déclaration du sinistre passe à 10 jours.
Après ces orages, quelles sont les informations à transmettre à la compagnie d’assurance ?
En plus de vos coordonnées et de votre numéro de contrat, vous devrez décrire précisément le sinistre (date et heure des événements, nature, etc.). Il faudra également transmettre des photos des dégâts, ainsi que les justificatifs prouvant la valeur des biens abîmés (bons de garantie, factures, etc.).
Votre compagnie vous demande une attestation ? Vous pourrez lui envoyer le certificat d’intempérie. Ce document peut être établi par Météo-France ou par un organisme privé. Pour connaître les prestataires pouvant vous fournir ce certificat, n’hésitez pas à vous rapprocher de votre assureur. Vous pouvez aussi lui demander si son coût vous sera remboursé.
Quel sera le montant de votre indemnisation ?
Cela dépend d’abord du type de dégâts subis. Faut-il remplacer les tuiles de votre toiture ou plusieurs meubles qui ont été abîmés par l’eau ? Les orages ont-ils endommagé votre parquet et vos murs ? Votre four, votre téléviseur et votre micro-ondes sont-ils détériorés ?
À cela s’ajoutent les conditions générales de votre contrat d’assurance. Prévoit-il de rembourser vos meubles au prix du neuf ou la vétusté sera-t-elle déduite ? De plus, une franchise, c’est-à-dire une somme qui reste à votre charge, est en règle générale prévue. Enfin, l’assureur fixe également un montant maximal jusqu’auquel il peut vous indemniser.
Et si votre voiture a également été endommagée ?
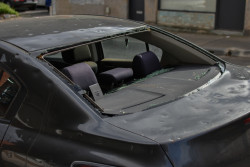
Un arbre a écrasé votre voiture ? Des grêlons ont cassé votre pare-brise ? Si votre assurance auto couvre les dommages causés à votre véhicule, vous serez indemnisé. Attention, n’oubliez pas : votre contrat peut prévoir une franchise.
En revanche, si votre véhicule ne peut plus circuler, votre assureur doit obligatoirement vous rembourser. Si le montant de cette indemnisation est variable, elle correspond la plupart du temps à la valeur du véhicule estimée par un expert.
Quel délai pour vous faire rembourser ?
Votre contrat doit préciser les délais pour être indemnisé, indique l’article R112-1 du Code des Assurances. En règle générale, comptez jusqu’à 1 mois pour les petits sinistres. En revanche, si les dégâts sont importants, vous recevrez une proposition d’indemnisation dans les 3 mois, soit le délai maximum.
Votre assureur ne vous a toujours pas répondu au bout de 3 mois ? Même s’il peut faire face à un nombre important de sinistres à traiter, vous pouvez lui rappeler son obligation. Si le problème persiste, vous pourrez saisir le médiateur de l’assurance ou le tribunal judiciaire.

D’un naturel curieux, aimant écrire et féru d’actualité, je me suis rapidement orienté vers la rédaction web. Après un détour par la PQR (presse quotidienne régionale), me voici désormais sur démarches administratives, avec toujours la même envie : celle de vous informer le mieux possible.