La Fédération bancaire française (FBF) veut faciliter l’accession à la propriété des jeunes ménages. Dans sa contribution en vue de l’élection présidentielle de 2027, elle propose de créer un nouveau prêt à taux zéro (PTZ) destiné aux primo-accédants de moins de 35 ans. Alors, que prévoit cette proposition ? Et quelles sont les règles du PTZ aujourd’hui ? On fait le point.
Qu’est-ce que le PTZ ?
Le prêt à taux zéro (PTZ) est un prêt aidé par l’État qui permet de financer une partie de l’achat ou de la construction d’une future résidence principale. L’emprunteur doit rembourser le capital prêté, mais ne paie pas d’intérêts, de frais de dossier ou de frais d’expertise. Le PTZ doit obligatoirement compléter un autre financement immobilier.
Le dispositif est destiné aux personnes qui accèdent pour la première fois à la propriété de leur résidence principale. En règle générale, le demandeur ne doit pas avoir été propriétaire de sa résidence principale au cours des deux années précédant l’offre de prêt. Des exceptions existent pour certaines situations liées au handicap, à l’invalidité ou à certains événements particuliers.
Le montant accordé dépend notamment des revenus du ménage, du nombre de personnes qui occuperont le logement, de sa localisation et du coût de l’opération. Le remboursement peut s’étaler sur une durée maximale de 25 ans, avec, selon les situations, une période de différé.
Qui peut actuellement bénéficier du PTZ ?
Le PTZ est soumis à plusieurs conditions, notamment des plafonds de ressources. Le niveau de revenus à ne pas dépasser varie selon le nombre de personnes qui vont occuper le logement et la zone géographique dans laquelle celui-ci se situe.
Les règles diffèrent également selon la nature du projet. Le PTZ peut ainsi financer l’achat d’un logement neuf, la construction d’un logement ou, sous certaines conditions, l’acquisition d’un logement ancien avec travaux. Il peut également être utilisé pour un achat de logement social ou la transformation d’un local en habitation.
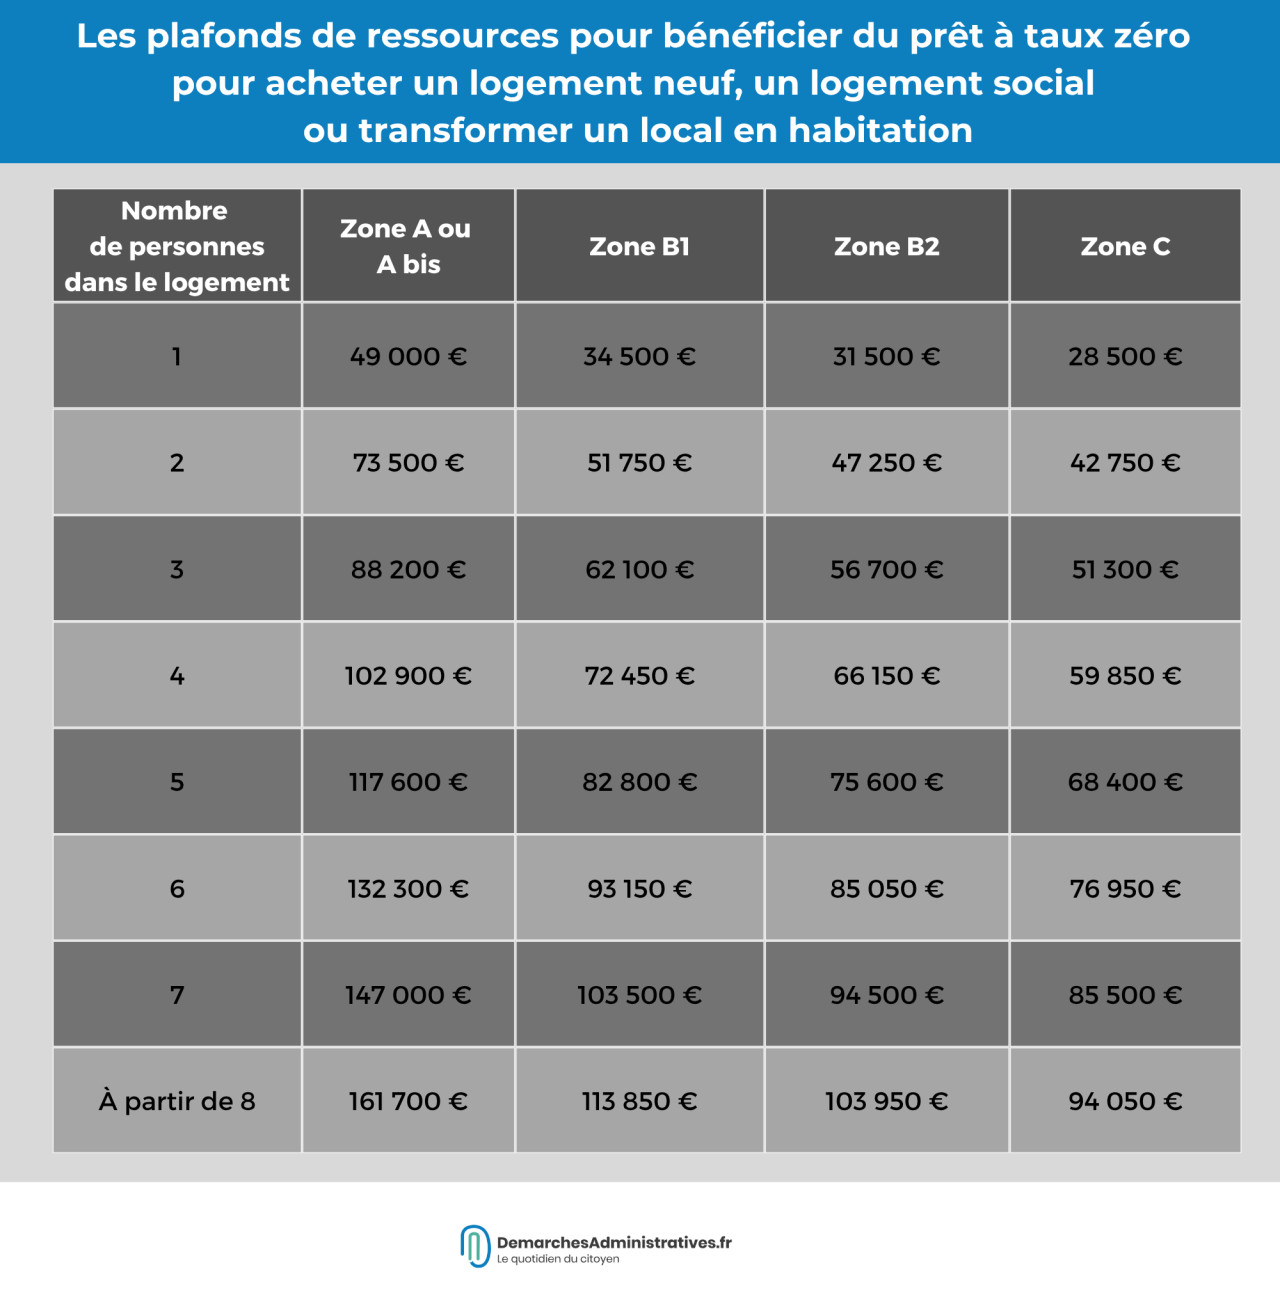
Pour le logement neuf, les règles ont été élargies depuis avril 2025. Le PTZ peut désormais financer l’achat d’un logement neuf sur l’ensemble du territoire, sous réserve du respect des autres conditions prévues par le dispositif. Cette extension est prévue jusqu’au 31 décembre 2027.
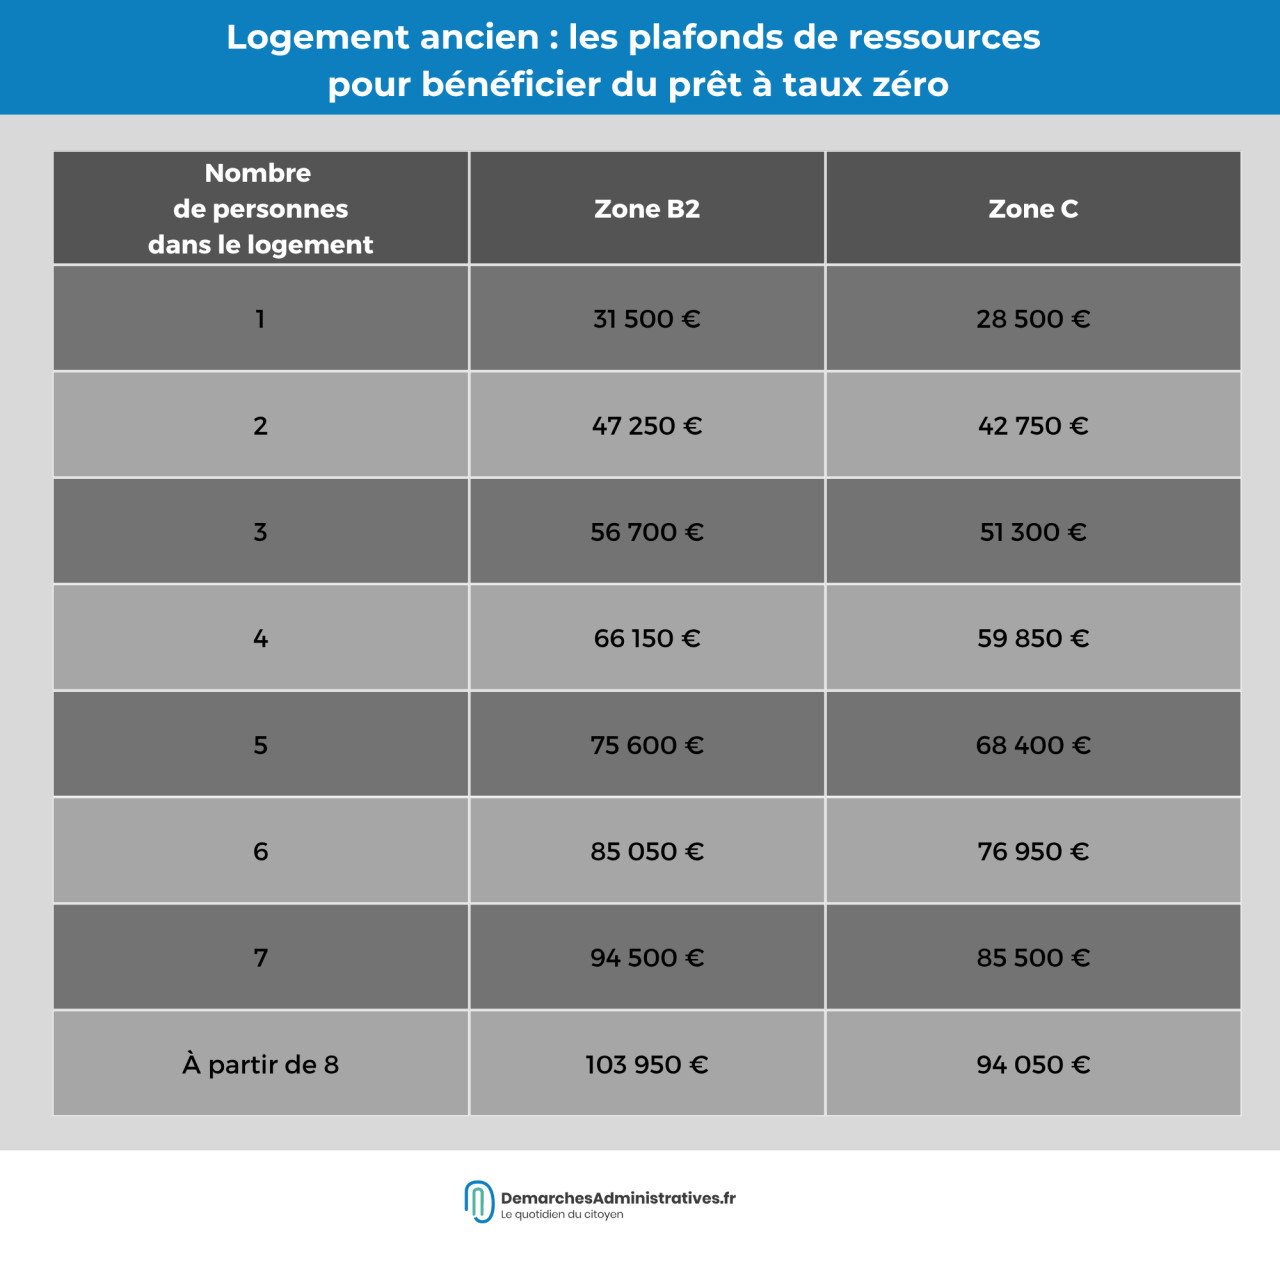
Le PTZ reste toutefois un financement complémentaire : il ne peut pas couvrir à lui seul l’intégralité de l’achat immobilier. L’acquéreur doit donc souscrire au moins un autre prêt pour financer son projet.
Que propose la Fédération bancaire française pour le PTZ ?
Dans sa contribution en vue de l’élection présidentielle, la Fédération bancaire française propose de favoriser l’acquisition d’un logement par les jeunes ménages. La mesure avancée consisterait à créer un nouveau PTZ destiné aux primo-accédants de moins de 35 ans. La FBF précise que les modalités de ce prêt resteraient à définir. Elle propose que ce dispositif soit mis en place dans le cadre du budget déjà consacré aux PTZ.
Qu’est-ce qui changerait avec le PTZ proposé par la FBF ?
La principale particularité de la proposition concerne la localisation du logement. La FBF suggère que ce nouveau PTZ destiné aux moins de 35 ans puisse être accordé indépendamment du zonage géographique. La mesure viserait ainsi les jeunes ménages primo-accédants quel que soit le secteur géographique de leur projet immobilier.
Selon la Fédération, l’objectif serait notamment de réduire la difficulté liée à l’apport initial demandé aux jeunes ménages. Elle présente cette mesure comme un moyen de faciliter les premières étapes du parcours résidentiel et l’accès à la propriété.
Le document précise toutefois que les modalités de ce nouveau prêt restent à déterminer. La proposition ne fixe pas, dans les éléments présentés, le montant qui pourrait être accordé, les plafonds de revenus applicables ou les modalités précises de remboursement.
Cette proposition va-t-elle modifier le PTZ dès maintenant ?
Non. La proposition de la Fédération bancaire française ne constitue pas, à ce stade, une nouvelle règle applicable aux personnes souhaitant acheter un logement. Les conditions actuelles du PTZ restent donc celles prévues par la réglementation en vigueur. Pour un projet immobilier, les critères liés aux ressources, à la nature du logement, au statut de primo-accédant et aux autres conditions du dispositif continuent de s’appliquer.
La création d’un PTZ spécifique pour les primo-accédants de moins de 35 ans nécessiterait l’adoption de nouvelles dispositions. Il faudra donc attendre les éventuelles suites données à cette proposition pour connaître les conditions précises d’un tel dispositif.
D’un naturel curieux, aimant écrire et féru d’actualité, je me suis rapidement orienté vers la rédaction web. Après un détour par la PQR (presse quotidienne régionale), me voici désormais sur démarches administratives, avec toujours la même envie : celle de vous informer le mieux possible.