Déclarer ses revenus encaissés à l'étranger en 2026

Vous avez travaillé quelques mois à Barcelone, perçu des loyers d’un appartement à Lisbonne ou touché des dividendes d’une société étrangère ? La question revient inévitablement au printemps : est-ce que je dois déclarer ça en France, et si oui, comment ? La réponse dépend d’une seule chose, mais elle change tout : où se trouve votre résidence fiscale.
Résidence fiscale : le point de départ incontournable
Avant même de parler de chiffres ou de formulaires, il faut trancher cette question. Si votre foyer (votre vie quotidienne, votre famille, votre centre d’activité principal) est resté en France, alors vous êtes fiscalement domicilié en France. Et dans ce cas, le fisc français s’intéresse à l’ensemble de vos revenus, qu’ils viennent de Tokyo, de Montréal ou de Dubaï.
À l’inverse, si vous avez réellement quitté la France pour vous installer ailleurs, votre résidence fiscale est probablement à l’étranger. Dans cette configuration, la France ne vous imposera que sur ce que vous y avez produit ou reçu : loyers d’un bien immobilier en France, pension versée par un organisme français, revenus professionnels exercés sur le sol français.
Ce n’est pas vous qui décidez de votre résidence fiscale. Ce sont les services des impôts qui l’apprécient selon votre situation réelle.
Qu’est-ce qu’un revenu de source étrangère, exactement ?
La définition est plus large qu’on ne le pense. Il s’agit de tous les revenus, bénéfices et plus-values que vous avez encaissés hors de France métropolitaine et des départements d’outre-mer ou que vous avez reçus directement d’un État ou d’une collectivité étrangère.
Un détail pratique souvent négligé : si vous avez perçu ces revenus en devise étrangère, vous devez les convertir en euros au taux de change applicable à Paris le jour de leur encaissement.
Si vous êtes resté fiscalement résident de France
C’est le cas le plus fréquent pour les expatriés de courte durée, les détachés, ou ceux dont la famille est restée en France.
Vous déclarez tout : vos salaires étrangers, vos revenus locatifs perçus à l’étranger, vos revenus de capitaux mobiliers étrangers. Tout passe par la déclaration annuelle, comme si vous n’aviez pas bougé.
Mais attention : « tout déclarer » ne signifie pas forcément « tout payer deux fois ». La France a signé des conventions fiscales avec de nombreux pays pour éviter la double imposition. Selon le pays concerné, vos revenus étrangers peuvent être exonérés en France, ou donner lieu à un crédit d’impôt qui neutralise ce que vous avez déjà payé là-bas.
Concrètement, si vous avez été imposé au Royaume-Uni sur votre salaire britannique, vous ne réglez pas la même somme une deuxième fois à Paris mais vous devrez quand même le déclarer pour que l’administration calcule votre taux d’imposition global.
Comment vérifier si une convention fiscale s’applique à votre situation ? Rendez-vous directement sur impots.gouv.fr, qui recense la liste complète des conventions fiscales internationales signées par la France. En l’absence de convention, le droit interne de chaque pays s’applique ce qui peut effectivement déboucher sur une double imposition réelle.
Les formulaires à connaître pour les résidents fiscaux français en 2026
C’est là que beaucoup de contribuables se perdent. Voici la logique à retenir pour la déclaration d’impôt 2026 :
Le formulaire 2047 est le point d’entrée pour tous vos revenus de source étrangère. Vous y indiquez vos revenus imposables en France (salaires, revenus mobiliers, plus-values, revenus fonciers, revenus non salariés), puis vous reportez les montants sur le formulaire 2042 principal.
Si une convention fiscale prévoit la suppression de la double imposition, vous complétez les rubriques spécifiques du 2047 pour faire valoir un crédit d’impôt soit égal à l’impôt payé à l’étranger, soit égal à l’impôt français correspondant, selon ce que la convention prévoit.
Certains revenus étrangers exonérés en France restent néanmoins pris en compte pour calculer votre taux effectif d’imposition autrement dit, ils influencent le taux appliqué à vos autres revenus même s’ils ne sont pas directement taxés. Ces revenus se déclarent en rubrique 9 du 2047 ou directement sur le formulaire complémentaire 2042 C si ce sont des salaires ou pensions exonérés.
Cas particulier : si vous êtes travailleur frontalier en Suisse, une annexe spécifique (2047 Suisse) doit être jointe à vos déclarations 2047 et 2042.
Le cas particulier des salariés détachés
Vous travaillez à l’étranger, votre employeur est basé en France ou dans l’Union européenne, et votre foyer fiscal reste en France ? Vous êtes probablement dans le régime du salarié détaché.
Ce statut ouvre la porte à une exonération d’impôt sur les salaires perçus à l’étranger, pas automatiquement, mais sous conditions. Il faut remplir l’une des situations suivantes :
- l’impôt payé dans le pays d’accueil représente au moins les deux tiers de ce que vous auriez dû en France ;
- vous avez exercé plus de 183 jours sur une période de 12 mois consécutifs dans certains secteurs spécifiques : chantiers de construction, installation industrielle, extraction de ressources naturelles, navigation sous pavillon français ;
- vous avez exercé une activité de prospection commerciale pendant plus de 120 jours sur 12 mois consécutifs ;
- votre déplacement s’est fait dans l’intérêt direct de votre employeur, avec au moins une nuit passée dans un autre État, et votre rémunération est inférieure de 40 % à ce que vous auriez perçu en restant en France
C’est un régime avantageux, mais ses contours sont précis. Un recalcul mal fait peut coûter cher. Vérifier sa situation auprès de son service des impôts avant de cocher la case « exonération » reste la meilleure approche.
Si votre résidence fiscale est à l’étranger
Vous avez réellement tourné la page et vous vivez désormais hors de France ? Alors la logique s’inverse : vous n’êtes imposable en France que sur vos revenus de source française loyers d’un bien que vous possédez en France, pensions versées par un organisme français, certains revenus de capitaux issus de placements en France. Si vous n’avez aucun de ces revenus, vous n’avez aucune obligation déclarative vis-à-vis de l’administration fiscale française.
Pour ceux qui ont des revenus français à déclarer, le taux minimum applicable en 2026 est de 20 % jusqu’à 29 579 € et 30 % au-delà. Vous pouvez toutefois demander à être imposé selon un taux moyen calculé en tenant compte de l’ensemble de vos revenus mondiaux si cela s’avère plus favorable. Cette demande se fait directement dans la déclaration.
L’année du départ : une période souvent mal gérée
L’année où l’on quitte la France est souvent celle où les erreurs se glissent. Trois formulaires entrent en jeu :
- Le 2042 pour tous vos revenus du 1er janvier à la date de départ, avec votre nouvelle adresse et la date de départ mentionnées.
- Le 2047 si vous avez encaissé des revenus étrangers avant votre départ.
- Le 2042-NR uniquement pour vos revenus de source française perçus après votre départ et jusqu’au 31 décembre de l’année concernée.
Ce dernier formulaire est souvent ignoré. Il est pourtant obligatoire si vous avez continué à percevoir des revenus français après avoir quitté le territoire loyers, dividendes, pension, etc.
Ces déclarations sont à envoyer au service des impôts qui gérait votre dossier avant le départ, et non au service des non-résidents.
Comptes bancaires et assurances-vie à l’étranger : deux obligations méconnues
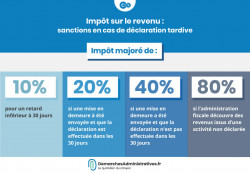
Deux points sont régulièrement oubliés, et pourtant sanctionnés.
Si vous ou un membre de votre foyer fiscal avez ouvert, utilisé ou clôturé un compte bancaire à l’étranger au cours de l’année, vous devez le déclarer via le formulaire cerfa 3916, en cochant la case 8UU sur votre déclaration 2042. Cette obligation s’impose à tous les résidents fiscaux français. Une exception existe pour les comptes adossés à un compte français et utilisés pour des achats en ligne, à condition que les encaissements annuels ne dépassent pas 10 000 €.
De même, si vous avez souscrit, modifié ou dénoué un contrat d’assurance-vie auprès d’un organisme étranger, vous devez cocher la case 8TT et joindre une note manuscrite précisant les références du contrat, ses dates d’effet et de dénouement, ainsi que les éventuels avenants. L’amende en cas d’omission peut être significative.