Déclaration d'impôt 2026 : quelles sont les sanctions en cas d'erreur ?

Remplir sa déclaration de revenus avec des informations inexactes peut entraîner des sanctions, surtout si ces erreurs procurent un avantage fiscal. Mais toutes les erreurs ne sont pas traitées de la même manière : l’administration distingue clairement les oublis involontaires des fraudes délibérées. Voici ce que vous risquez concrètement en 2026.
Erreur sur la déclaration d’impôt 2026 : quels risques ?
Une simple omission ou une inexactitude dans votre déclaration d’impôt 2026 peut suffire à déclencher un redressement fiscal. Si cette erreur vous a permis de payer moins d’impôts que prévu, l’administration fiscale peut réclamer les sommes dues, accompagnées de pénalités.
Dans les cas les plus graves, notamment en cas de fraude avérée, des sanctions pénales peuvent également s’ajouter.
Quelles sanctions fiscales en cas d’erreur ?
Les pénalités en cas d’erreur ou d’oubli
En cas d’erreur constatée, l’administration applique généralement :
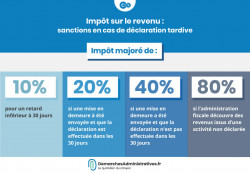
- une majoration de 10 % des droits supplémentaires dus ;
- des intérêts de retard fixés à 0,20 % par mois, soit 2,4 % par an.
Ces sanctions s’appliquent principalement lorsque l’erreur est considérée comme involontaire ou liée à une négligence.
Les majorations en cas de fraude ou manquement délibéré
Si l’administration estime que l’erreur est intentionnelle, les pénalités sont nettement plus lourdes :
- 40 % en cas de manquement délibéré (ex : omission volontaire d’un revenu) ;
- 80 % en cas de manœuvres frauduleuses ou d’abus de droit ;
- 80 % également en cas d’activité dissimulée (travail non déclaré).
Ces majorations peuvent être cumulées avec les intérêts de retard.
Quelles sanctions pénales en cas de fraude fiscale ?
La fraude fiscale peut entraîner des poursuites pénales, en complément des sanctions fiscales.
En règle générale, les peines encourues sont :
- jusqu’à 500 000 € d’amende ;
- et 5 ans d’emprisonnement.
Ces sanctions peuvent être portées à :
- 3 000 000 € d’amende ;
- et 7 ans de prison,
en cas de circonstances aggravantes, notamment :
- utilisation de comptes bancaires à l’étranger non déclarés ;
- recours à des sociétés écrans ;
- falsification de documents ;
- domiciliation fiscale fictive à l’étranger.
À noter : l’administration fiscale peut engager des poursuites dans un délai pouvant aller jusqu’à 6 ans après les faits.
Peut-on éviter les pénalités en cas d’erreur ?
Oui, dans certaines situations, il est possible d’éviter ou de réduire les sanctions.
Le droit à l’erreur
Le principe du « droit à l’erreur » permet aux contribuables de bonne foi de corriger leur déclaration sans être pénalisés, à condition de régulariser leur situation spontanément ou rapidement après un contrôle.
La correction spontanée
Vous pouvez corriger votre déclaration d’impôt 2026 :
- directement en ligne via votre espace personnel sur impots.gouv.fr ;
- ou en déposant une déclaration rectificative.
La régularisation après contrôle
Si vous répondez dans un délai de 30 jours à une demande de l’administration, vous pouvez également bénéficier d’une atténuation, voire d’une absence de pénalités dans certains cas.
Enfin, en cas de doute lors de votre déclaration d’impôt 2026, le fait de signaler vos interrogations à l’administration peut jouer en votre faveur et limiter l’application des intérêts de retard.