Fiche de paie : tout savoir sur le bulletin de salaire

La fiche de paie, également appelée bulletin de salaire, est le document que tout employeur doit remettre à son salarié à chaque versement de rémunération. Elle constitue un justificatif officiel du montant perçu, mais aussi de l’ensemble des cotisations sociales et fiscales appliquées. Quelles sont les mentions obligatoires à faire figurer sur ce document ? Lesquelles sont au contraire interdites ? Comment l’employeur doit-il la transmettre, et pendant combien de temps faut-il la conserver ? On fait le point sur tout ce qu’il faut savoir sur la fiche de paie.
Qu’est-ce qu’une fiche de paie ?
La fiche de paie, aussi appelée bulletin de salaire, est le document que tout employeur a l’obligation de remettre à son salarié à chaque versement de rémunération. Elle sert de justificatif officiel : elle prouve non seulement le montant perçu, mais aussi le détail des cotisations sociales et fiscales appliquées. Ce document, encadré par le Code du travail, obéit à des règles précises sur son contenu, sa présentation et sa conservation.
Les mentions obligatoires sur la fiche de paie
L’identité de l’employeur et du salarié
Le bulletin doit indiquer le nom et l’adresse de l’employeur, le code APE ou NAF de l’établissement, ainsi que son numéro Siret. Il précise également la convention collective applicable, ou à défaut la référence au Code du travail concernant les congés payés et les délais de préavis. S’y ajoutent le nom, l’emploi et le niveau hiérarchique du salarié, la période et le nombre d’heures travaillées (en distinguant heures normales et heures supplémentaires), ainsi que la nature du forfait le cas échéant.
À noter : ces informations sont facultatives pour les salariés à domicile et les assistants maternels employés directement par un particulier.
La rémunération
La fiche de paie mentionne la rémunération brute du salarié, base de calcul du montant net après déduction des cotisations sociales et fiscales. Elle détaille aussi les montants et taux de cotisations à la charge de l’employeur et du salarié, la prise en charge des frais de transport domicile-travail, le montant effectivement versé, la date de paiement, ainsi que les dates de congés lorsque la période concernée en comprend.
Les cotisations et contributions sociales
Cinq grandes catégories de cotisations doivent apparaître : santé, accidents du travail et maladies professionnelles, retraite, famille et chômage. Le bulletin indique également le montant total des exonérations appliquées et le montant total versé par l’employeur.
Bon à savoir : lorsqu’un salarié n’est pas concerné par certaines cotisations, seules les lignes pertinentes doivent apparaître. En revanche, il est interdit de modifier l’ordre ou les libellés des rubriques, afin d’harmoniser la présentation des bulletins d’une entreprise à l’autre.
Le net à payer et le net imposable
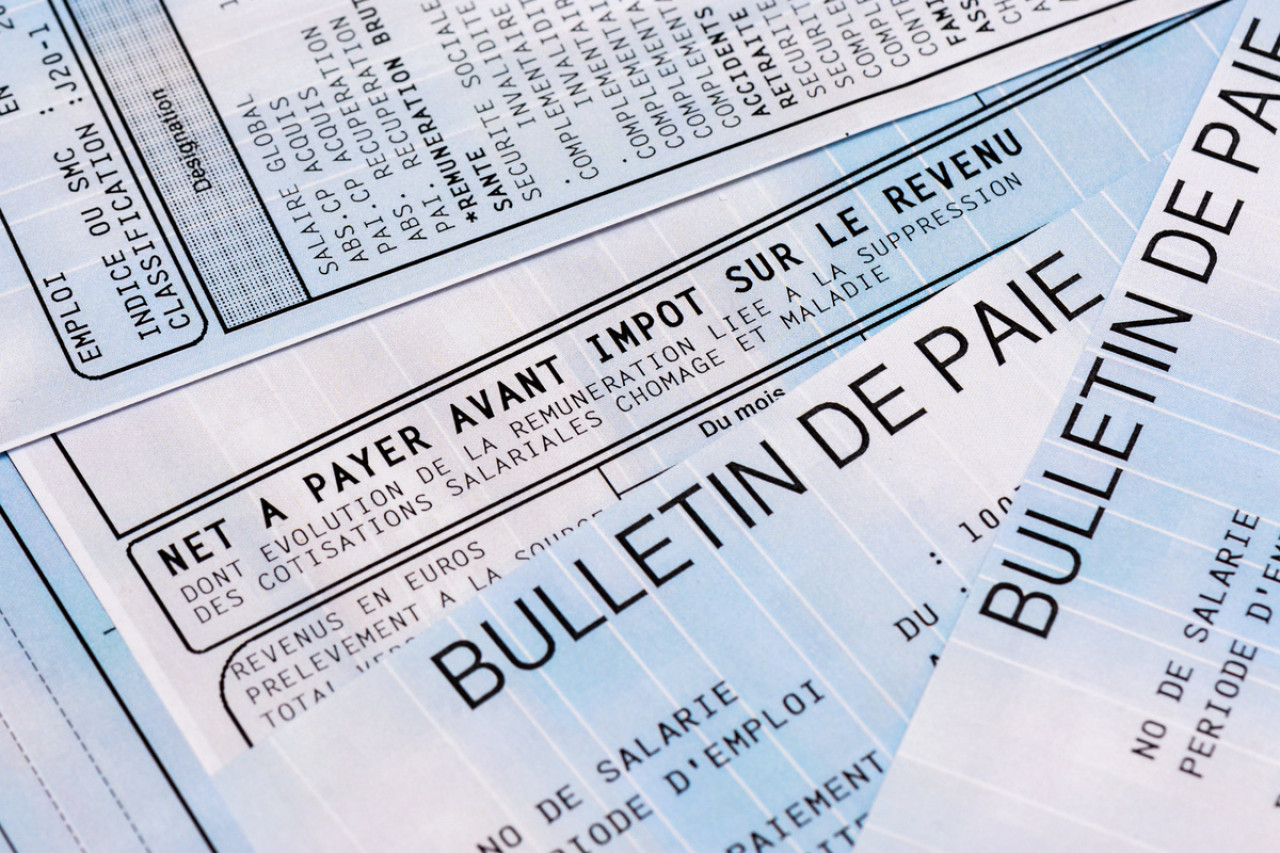
Le bulletin distingue le montant net à payer avant impôt sur le revenu et l’impôt prélevé à la source. La mention « Net à payer avant impôt sur le revenu » doit apparaître dans une police au moins 1,5 fois plus grande que les autres lignes du document, afin d’en garantir la lisibilité.
Le montant net social
Depuis le 1er juillet 2023, une mention supplémentaire s’est ajoutée : le montant net social, correspondant au revenu net après déduction de l’ensemble des prélèvements sociaux obligatoires. Cette évolution découle de l’arrêté du 31 janvier 2023, modifié par l’arrêté du 11 août 2025, qui a introduit un nouveau modèle de bulletin de paie.
L’impôt sur le revenu
La fiche de paie fait apparaître le montant net imposable, sa base de calcul pour le prélèvement à la source, le montant de l’impôt effectivement prélevé, ainsi que les cumuls annuels correspondants. Les heures complémentaires ou supplémentaires exonérées y figurent également, avec leur cumul sur l’année.
Les autres mentions
Le bulletin doit renvoyer vers la rubrique dédiée sur service-public.fr et rappeler que le document doit être conservé sans limitation de durée. Le nombre d’heures indemnisées au titre de l’activité partielle, le cas échéant, y figure aussi.
Particularité locale : dans le Haut-Rhin, le Bas-Rhin et la Moselle, les salariés affiliés au régime local d’assurance maladie complémentaire obligatoire ne voient apparaître sur leur bulletin que les valeurs liées au taux et à la part salariale.
Les mentions interdites
Certaines informations ne doivent jamais figurer sur la fiche de paie, notamment celles liées à l’exercice du droit de grève ou aux fonctions de représentant du personnel. Si un salarié perçoit une rémunération au titre de son mandat de représentant, cette information doit être indiquée en annexe du bulletin, et non sur le document principal.
L’ordre des cotisations sociales
La présentation des cotisations suit un ordre imposé : santé, accidents du travail et maladies professionnelles, retraite, retraite supplémentaire, allocations familiales, autres contributions employeur, cotisations conventionnelles, CSG non imposable, allégements de cotisations, montant net social, total versé par l’employeur, puis le prélèvement à la source. Cette structure standardisée facilite la lecture et la comparaison des bulletins, quel que soit l’employeur.
Comment l’employeur doit-il remettre la fiche de paie ?
La remise du bulletin intervient au moment du paiement du salaire, en main propre, par courrier, ou sous forme électronique. Dans ce dernier cas, l’employeur doit informer le salarié, un mois avant la première émission dématérialisée ou dès l’embauche, de son droit de s’y opposer. Le salarié peut exercer ce droit à tout moment ; sa demande doit être satisfaite dans les meilleurs délais, et au plus tard sous trois mois.
Aucune formalité de signature n’est exigée, hormis celle attestant que la somme reçue correspond au montant net indiqué. Des règles spécifiques s’appliquent en cas de recours à des dispositifs simplifiés (Tese, Cesu, chèque emploi associatif) ou pour les contrats saisonniers de moins d’un mois, pour lesquels un seul bulletin peut être émis.
Contester sa fiche de paie : ce qu’il faut savoir
Un salarié peut contester la réalité ou l’exactitude du paiement indiqué sur son bulletin, même après l’avoir accepté. L’employeur devra alors justifier le paiement, notamment par des pièces comptables. Le salarié dispose d’un délai de trois ans à compter de la remise de la fiche de paie pour agir en justice. À l’inverse, un employeur ayant versé un salaire par erreur peut en demander le remboursement dans le même délai de trois ans.
Combien de temps conserver sa fiche de paie ?
Le salarié doit conserver ses bulletins de paie sans limitation de durée, une précision qui doit apparaître clairement sur le document lui-même. Du côté de l’employeur, l’obligation de conservation d’un double des bulletins électroniques est fixée à cinq ans. Il doit par ailleurs garantir l’accès du salarié à sa fiche de paie électronique pendant 50 ans, ou jusqu’aux 75 ans du salarié.